

Лагард затвори вратата пред Меланшон: френският дълг не може да бъде заличен с политическо решение
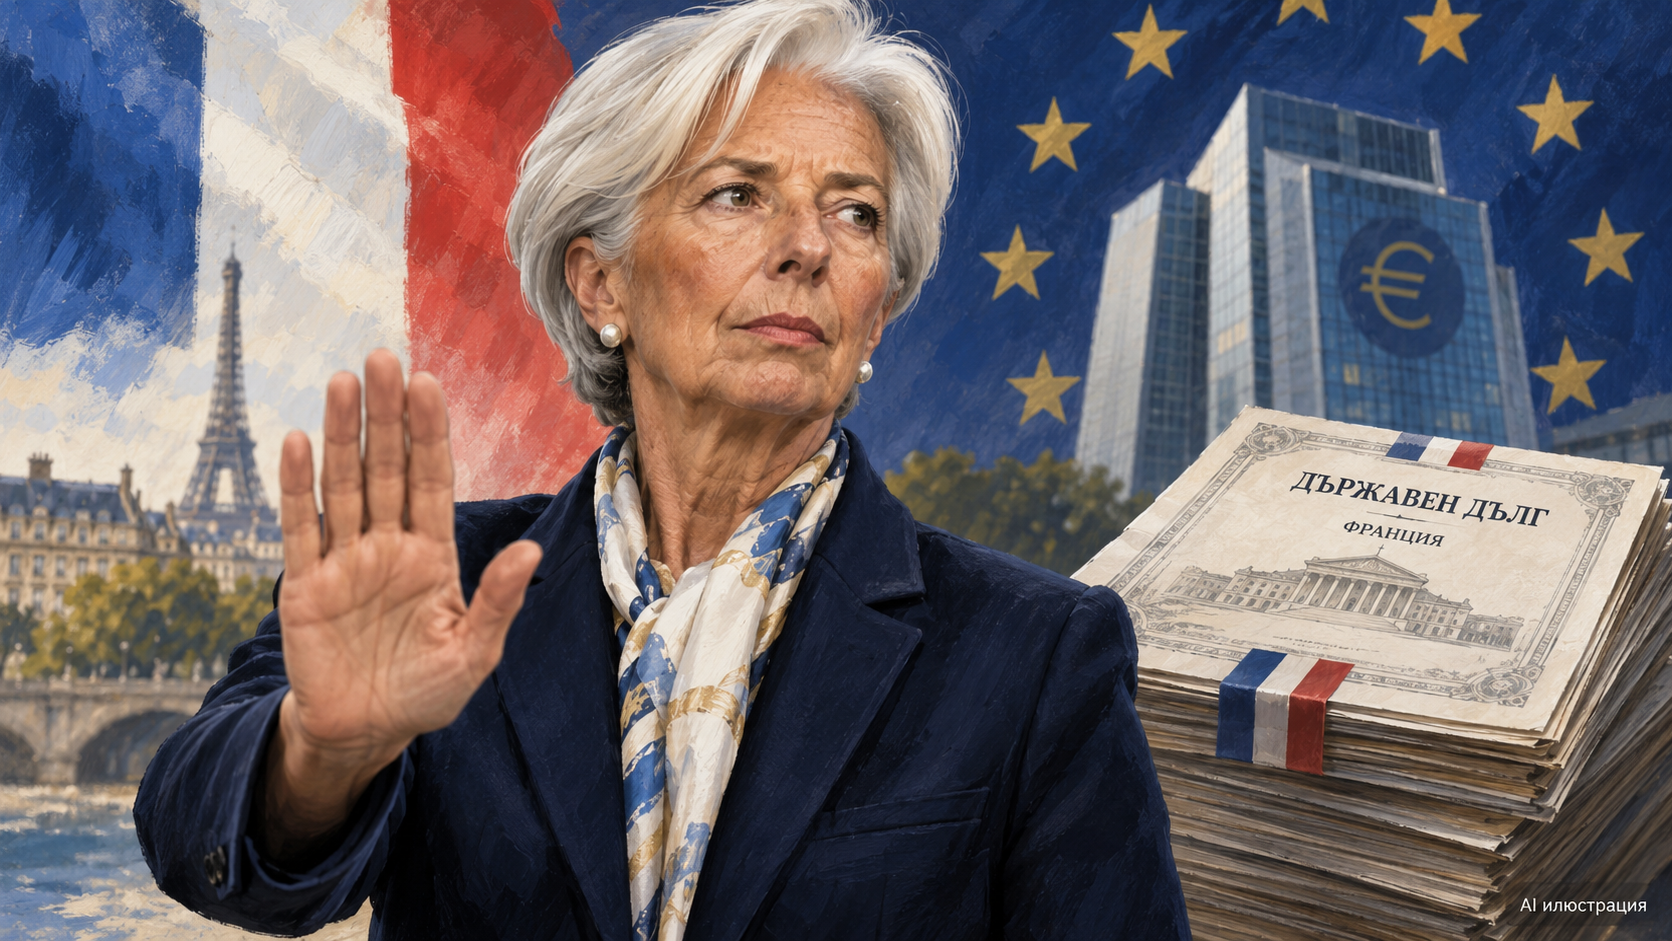
Кристин Лагард отхвърли предложението на Жан-Люк Меланшон за анулиране на частта от френския държавен дълг, държана от централната банка. Президентът на Европейската централна банка заяви на 10 септември в Берлин, че подобна операция би нарушила европейските договори и би създала финансови рискове. Спорът засяга предложение за приблизително 18% от дълга на Франция, представяно от левия политик като възможност за освобождаване на средства за обществени разходи. Отговорът на Лагард поставя въпроса за законността и последиците пред политическото обещание за бюджетно облекчение. Следвайте „Маринов NEWS“ в Телеграм за още актуални новини.
ЛИНК В КОМЕНТАРИТЕ.
#Франция #КристинЛагард #Меланшон #ЕЦБ #ЕвропейскаЦентралнаБанка #ДържавенДълг #ФренскиДълг #Еврозона #ЕвропейскиСъюз #ЕвропейскиДоговори #Член123 #БанкДьоФранс #Икономика #Финанси #ПаричнаПолитика #Бюджет #Облигации #Лихви #Инфлация #СоциалниРазходи #ПрезидентскиИзбори #ФренскаПолитика #Европа #МеждународниНовини #МариновNEWS
Предложението, европейските правила и цената на доверието
„Наистина не е добра идея“, заявява Лагард, цитирана от Euronews, в превод от английски. Независимото съобщение на Reuters, публикувано от Internazionale, потвърждава позицията и допълва предупреждението за реакцията на кредиторите. Според агенцията Меланшон предлага да бъдат анулирани около 18% от държавния дълг, които по неговите думи се държат от Банк дьо Франс. Лагард смята, че отказът от изпълнение на задължения може да затрудни бъдещото финансиране или да го направи по-скъпо. Това е нейна оценка за риска, а не съобщение за вече настъпили последици.
Първичното потвърждение е в официалния стенографски запис на пресконференцията на ЕЦБ. Лагард разглежда предложението през три отделни въпроса: правна допустимост, технически ефект и финансови последици. Тя се позовава на член 123 от Договора за функционирането на Европейския съюз и определя действие срещу тази забрана като нарушение на договора. В отговора си президентът на ЕЦБ първоначално заявява, че няма да коментира конкретна политическа програма, след което подробно отхвърля механизма за заличаване на дълг. Следователно позицията ѝ е институционално възражение срещу предлаганата операция, изразено в отговор на журналистически въпрос.
Проверката на самия член 123 в EUR-Lex уточнява правната основа. Разпоредбата забранява предоставянето на овърдрафт и други кредитни улеснения от ЕЦБ или националните централни банки в полза на публични институции, както и прякото закупуване от тях на дългови инструменти. Текстът не съдържа изрично формулирана отделна забрана с думите „опрощаване на дълг“. Изводът, че анулирането би представлявало недопустимо парично финансиране, е правното тълкуване, защитавано от Лагард. Това разграничение е съществено: договорната разпоредба и нейното прилагане към конкретно предложение трябва да бъдат представени точно.
Позицията на Меланшон има и европейско измерение, което не бива да се пропуска. В материал на Le Monde от 2 септември политикът е представен като привърженик на общоевропейско предложение, за което възнамерява да търси съюзници. Неговият аргумент е, че държавите от еврозоната дължат тези средства на институции от собствената си парична система. Същият материал цитира президента на Бундесбанк Йоахим Нагел, който възразява срещу анулирането като форма на забранено финансиране на правителства. Така спорът обхваща устройството на еврозоната и отношенията между бюджетната и паричната власт.
Делът от 18% трябва да остане ясно обозначен като параметър на политическото предложение. Той не означава анулиране на целия френски държавен дълг и не представлява процент от брутния вътрешен продукт. Това са различни показатели с различен смисъл. За оценката на конкретна операция биха били необходими актуални данни за облигациите, техните притежатели, падежи и условия. Самото използване на голям процент създава силно политическо послание, но не обяснява механизма на изпълнение. Публичният дебат трябва да уточнява точно кои задължения се предлага да бъдат заличени и как би се отчело това.
Същността на възражението е, че държавният дълг едновременно представлява задължение на емитента и актив за неговия притежател. Заличаването на задължението променя и стойността на насрещното вземане. Когато притежателят е централна банка, въпросът включва нейния баланс и финансовите отношения с публичния сектор. Това обяснява защо една счетоводна промяна не може автоматично да бъде представена като свободен ресурс за нови разходи. За такъв извод е необходима оценка на цялата операция. Именно тук политическото обещание трябва да бъде подкрепено с разчети, които показват ефектите върху всички засегнати институции.
Отделен въпрос е бъдещото финансиране. Държавите продължават да сключват заеми и след всяка операция по съществуващия си дълг. Затова оценката не може да приключи с намаляването на отчетената сума към определена дата. Необходимо е да се разгледа как потенциалните кредитори биха оценили последващите задължения и правилата за тяхното изпълнение. Предупреждението на Лагард насочва именно към този риск. Конкретното движение на лихвите обаче би зависело от множество обстоятелства. Категорична прогноза за размера на евентуално поскъпване без подробен сценарий би надхвърлила изложените доказателства и наличната публична информация.
Предложението поставя и въпрос за равнопоставеността между държавите в общата валутна зона. Ако бъде поискан общ механизъм за анулиране, трябва да бъдат определени неговият обхват, условията и отношението към различните национални задължения. Европейското политическо съгласие само по себе си не обяснява техническото изпълнение. То трябва да бъде съчетано с правна основа и ясни правила. Затова заявеното намерение за търсене на съюзници е част от политическата стратегия, докато реалната приложимост остава отделна задача. В публично описаното предложение тази разлика е решаваща за оценката на неговата готовност за изпълнение.
Институционалната независимост също влиза в центъра на конфликта. Паричните решения на централната банка и бюджетните решения на правителствата следват различни процедури и отговорности. Предложение, което изисква промяна на банкови вземания за постигане на бюджетна цел, неизбежно поставя въпроса къде минава границата между тях. Поддръжниците му трябва да обяснят как тази граница ще бъде запазена или законно променена. Критиците трябва да покажат конкретните рискове, вместо да разчитат единствено на политически определения. Така спорът може да бъде оценен чрез механизми и последствия, а не само чрез силата на публичните реакции.
За френските избиратели основният въпрос е дали обещаното облекчение би създало устойчиво пространство за обществени разходи. Намаляването на определени задължения, промяната в лихвените плащания и възможността за ново финансиране трябва да бъдат разгледани заедно. Без такава оценка не може да се установи каква би била крайната бюджетна полза. Това не обезсмисля дебата за разпределението на разходите и приходите. То поставя изискване конкретното предложение да бъде проверимо. Политическата цел за повече средства за социални програми има нужда от финансов механизъм, чиито ефекти могат да бъдат проследени и сравнени.
Изявлението на Лагард представлява категорично отхвърляне от ръководителя на ЕЦБ, но не е съдебно решение по вече извършена операция. Разграничението пази точността на новината. Към момента на описания спор има политическо предложение и институционална позиция срещу него. Следващата съществена стъпка би била представянето на подробна правна и финансова конструкция от неговите привърженици. Именно тя би позволила проверка на обещаните ползи и съпоставка с възраженията. Повтарянето на лозунга за заличаване не заменя необходимите разчети, както и категоричният отказ не освобождава публичните институции от задължението да обяснят основанията си.
Анализa на Маринов NEWS
Оценката на „Маринов NEWS“ е, че Лагард поставя съществена пречка пред предложението на Меланшон: то трябва да докаже едновременно правна допустимост и реална бюджетна полза. Аргументът за дълг към собствената парична система не изчерпва въпросите за банковите баланси и бъдещото финансиране. Същевременно предупрежденията за пазарни последици трябва да останат обозначени като оценки за риск. Решаващият тест е конкретният механизъм — кои задължения се засягат, как се третира насрещният актив и как се запазва достъпът до кредит. Без тези отговори обещанието за облекчение остава политическа заявка с недоказан краен ефект.

Източник: Маринов NEWS