

Евтините пари свършиха: слабата йена изправи Япония пред болезнено икономическо отрезвяване
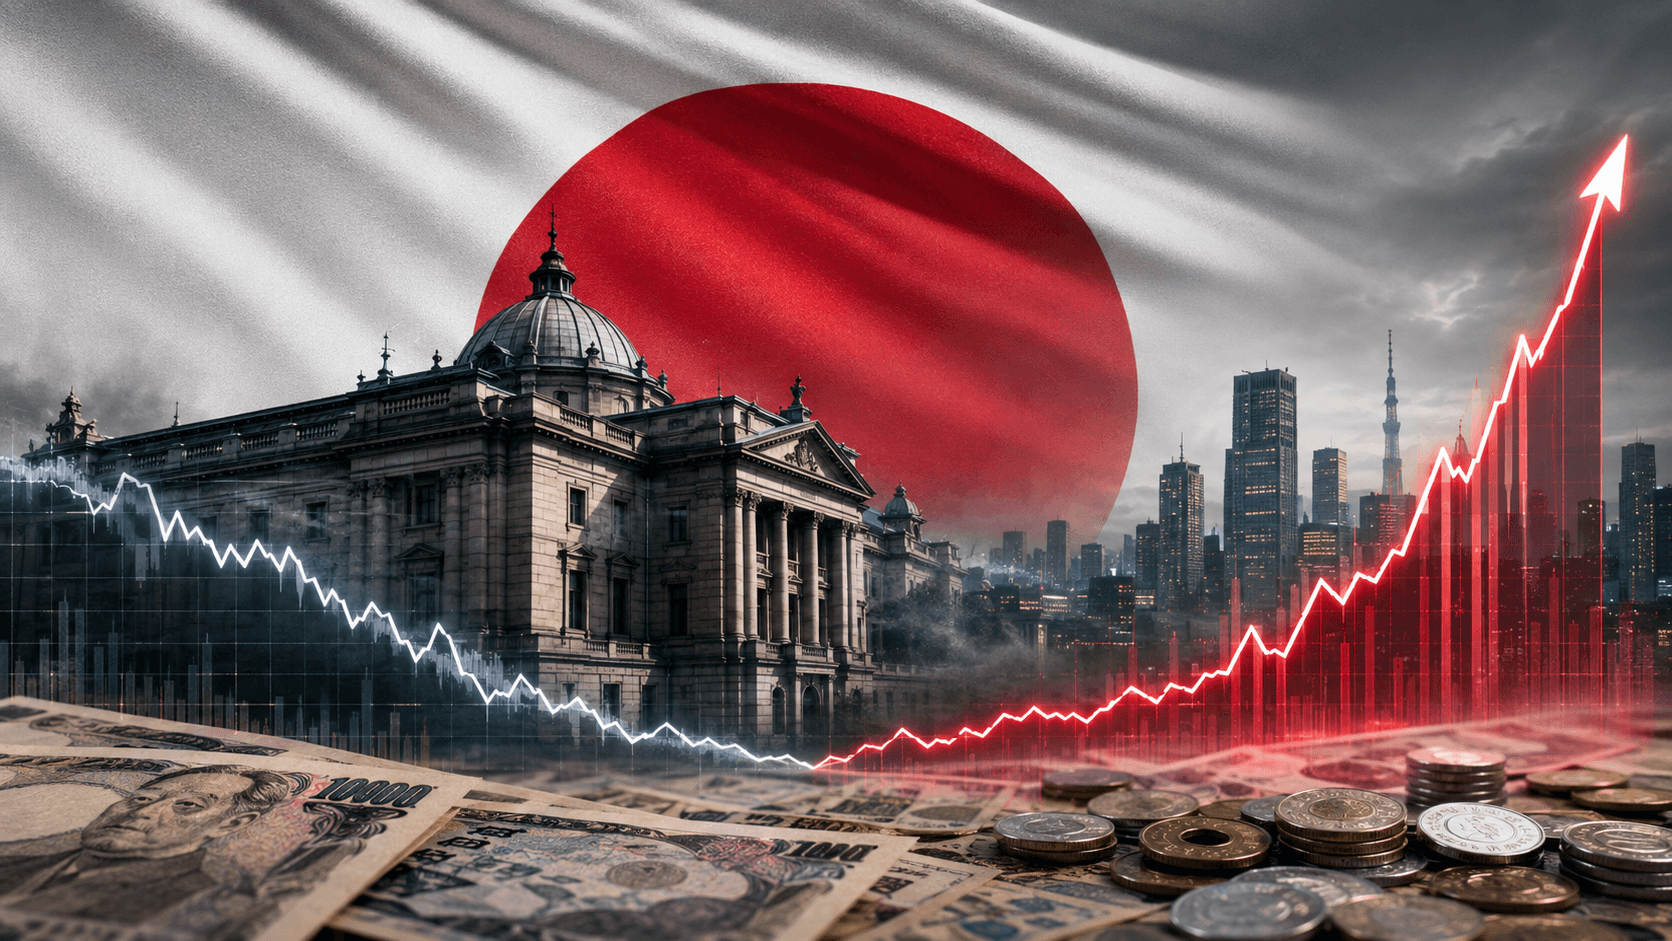
Япония е притисната да погребе десетилетията на евтини пари, след като слабата йена, растящите цени и разклащането на облигационния пазар превърнаха стария икономически модел в опасен капан. Вашингтон открито настоява Токио да повишава лихвите по-бързо и да ограничи мащабните бюджетни стимули. Японската централна банка трябва да избира между валутна стабилност и риск от удар върху дълга, ипотеките и икономическия растеж. Политиката, която някога спаси страната от дефлацията, вече заплашва да изяде покупателната способност на нейните граждани. Следвайте „Маринов NEWS“ в Телеграм за още актуални новини.
ЛИНК В КОМЕНТАРИТЕ
#Япония #ЯпонскаЙена #БанкаНаЯпония #ЛихвениПроценти #Инфлация #СкотБесент #СанаеТакаичи #ЯпонскаИкономика #ПаричнаПолитика #ДържавенДълг #ВалутниПазари #САЩ #АзиатскиПазари #ИкономическаКриза #МариновNEWS
Фицо хвърли ръкавица на Брюксел: Словакия атакува газовата забрана в сърцето на ЕС
Според Reuters американският финансов министър Скот Бесент е призовал Япония да ускори нормализирането на паричната политика и да се отдалечи от прекомерните фискални стимули. Слабата йена повишава цената на вносните храни, горива и суровини, а разликата между американските и японските лихви продължава да насърчава изтичането на капитал. Бесент е дал ясно послание: „Времето на големите стимули приключи“. Натискът поставя под въпрос доколко Японската централна банка може да взема решения независимо от стратегическия си съюзник.
Financial Times потвърждава сериозността на пазарния обрат: доходността по десетгодишните японски държавни облигации достигна 3 процента за първи път от 1996 година. Пазарите очакват Банката на Япония да повиши основната ставка от 1 на 1,25 процента, но подобна стъпка ще оскъпи обслужването на огромния държавен дълг. Повишаването на доходността може да привлече японски капитали обратно от чужбина и да засегне американските облигации. Така кризата на йената вече не е местен проблем, а риск за глобалната финансова система.
Gazeta.ru посочва, че основният двигател на слабата йена е разширената разлика между лихвените проценти в САЩ и Япония. Докато американските активи предлагат значително по-висока доходност, инвеститорите заемат евтини йени и ги насочват към доларови инструменти. Тази стратегия, известна като „carry trade“, притиска японската валута надолу. Банката на Япония дълго пазеше ниски лихви, за да стимулира търсенето и инвестициите. Сега същият механизъм изнася капитал, надува цената на вноса и превръща слабата валута в данък върху населението.
Al Jazeera проследява по-ранния срив на йената до границата от 160 за долар и съмненията за намеса на японските власти. Този праг има силен психологически и политически ефект, защото показва колко трудно Токио контролира движението на валутата. Интервенциите могат временно да повишат курса чрез продажба на долари и покупка на йени, но не променят причината за спада. Ако лихвената разлика остане голяма, пазарът рано или късно отново подлага японската валута на натиск и изчерпва ефекта от похарчените резерви.
Fitch Ratings оценява, че трайното укрепване на йената вероятно изисква допълнително повишаване на лихвите, а не само валутни интервенции. Това заключение поставя Японската централна банка пред суров избор. Ако действа бавно, инфлацията от вноса ще продължи да свива реалните доходи. Ако повишава агресивно, ще натовари кредитополучателите, ще понижи цените на облигациите и може да разклати финансови институции, привикнали към почти безплатно финансиране. Няма безболезнен изход; има само различно разпределение на загубите между държавата, бизнеса, банките и домакинствата.
Моделът на евтините пари беше създаден в отговор на десетилетия дефлация, слаб растеж и застаряващо население. Банката на Япония сваляше ставките, купуваше огромни количества облигации и държеше разходите по държавния дълг изкуствено ниски. Политиката помогна на правителствата да финансират дефицити, а компаниите получиха евтин капитал. Но системата създаде зависимост. Държавата натрупа дълг, пазарите свикнаха с постоянна подкрепа, а банките изградиха баланси около предположението, че лихвите ще останат ниски почти завинаги. Това предположение вече се разпада.
Министър-председателят Санае Такаичи продължава да защитава активната държавна намеса и инвестиционните стимули, свързвани с наследството на „Абеномиката“. Нейното правителство иска да подпомага домакинствата, да финансира изкуствен интелект, полупроводници, енергетика и отбранителна индустрия. Подобни разходи могат да подкрепят растежа, но и да увеличат бюджетния натиск точно когато лихвените плащания започват да растат. Вашингтон предупреждава, че едновременно разхлабена фискална политика и бавно затягане на паричната политика могат да отслабят йената още повече. Такаичи трябва да избира между политическата популярност и доверието на пазара.
За обикновените японци спорът не е академичен. Слабата йена оскъпява горивата, електроенергията, храните и почти всяка стока, зависеща от вносни суровини. Заплатите се повишават, но често не успяват да догонят цените. Пенсионерите и домакинствата с ниски доходи понасят най-тежкия удар, защото харчат по-голяма част от бюджета си за основни нужди. От друга страна, по-високите лихви ще натоварят ипотеките и фирмените кредити. Правителството години наред отлагаше избора между тези две болки, а сега пазарът започва да го прави вместо него.
Износителите традиционно печелят от по-слабата йена, защото приходите им в долари се превръщат в повече японска валута. Автомобилните, технологичните и индустриалните гиганти натрупаха силни печалби, докато туристите откриха Япония като сравнително евтина дестинация. Но този плюс има граници. Компаниите също внасят енергия, метали и компоненти, а растящите разходи постепенно изяждат валутното преимущество. Евтината валута не може да замени производителността, иновациите и реалния ръст на доходите. Ако една богата държава поддържа конкурентоспособност чрез обедняване на собствената си валута, моделът вече е политически изчерпан.
Съединените щати имат собствен интерес Япония да стабилизира йената. Рязко покачване на японските доходности може да накара пенсионни фондове, застрахователи и банки да върнат капитали от американските държавни облигации към вътрешния пазар. Масови продажби биха повишили разходите по финансирането на Вашингтон. Прекалено слабата йена също създава търговско напрежение, защото прави японския износ по-евтин и може да предизвика обвинения в конкурентна девалвация. Затова американският натиск не е благотворителна помощ за Токио, а защита на американската финансова стабилност и на интересите на собствените данъкоплатци.
Японската централна банка официално остава независима, но политическото пространство около нея се свива. Правителството се страхува от бързо покачване на разходите по дълга, домакинствата са разгневени от инфлацията, бизнесът иска предвидимост, а САЩ настояват за по-решителни действия. Управителят Кадзуо Уеда трябва да обясни не само дали ще повиши лихвите, но и какъв ще бъде следващият етап. Еднократно увеличение може да има слаб ефект върху валутата. Агресивна серия обаче може да предизвика разпродажба на облигации и да удари кредитния пазар.
Повишаването на ставките може да разплете и огромни международни позиции, финансирани с евтини йени. Инвеститори по света използват японската валута за покупка на акции, облигации и други по-доходни активи. Ако финансирането поскъпне и йената започне да се укрепва, тези сделки могат да бъдат закривани едновременно. Подобно движение би предизвикало продажби далеч извън Япония и резки колебания на световните пазари. Парадоксът е жесток: твърде бавното затягане разрушава доверието в йената, а твърде бързото може да разруши стратегии, изграждани с години върху нейната слабост.
Анализът на „Маринов NEWS“ е категоричен: Япония плаща сметката за десетилетия, през които евтиният кредит беше представян като безкрайно решение. Политиката излекува дефлацията, но създаде държава, пазар и бизнес, зависими от ниските лихви. Сега Токио трябва да нормализира системата, без да взриви дълга и без да остави гражданите си на милостта на вносната инфлация. Американският натиск ускорява неизбежното, но решенията трябва да бъдат японски. Истинският провал би бил поредното отлагане, докато пазарите наложат много по-жестока терапия.
Източник: Маринов NEWS