

САЩ премина опасната граница: дългът достигна размера на икономиката
Най-голямата икономика в света тази на САЩ, навлезе в нова фаза на финансово напрежение. Федералният дълг на Америка, държан от инвеститори и други кредитори извън правителството, достигна 100,03% от брутния вътрешен продукт в края на финансовата 2026 година. Зад историческия праг стоят 32,2 трилиона долара задължения, огромен бюджетен дефицит и растящи разходи за лихви. Вашингтон продължава да финансира значителна част от разходите си чрез заеми, докато икономистите предупреждават за дългосрочните последствия. Проблемът вече не е само американски: финансовата устойчивост на САЩ има значение за целия свят. Следвайте „Маринов NEWS“ в Телеграм за още актуални новини
ЛИНК В КОМЕНТАРИТЕ
#ДългътНаСАЩ #АмериканскаИкономика #ФинансоваКриза #ДържавенДълг #БюджетенДефицит #Вашингтон #Икономика2026 #ФедераленБюджет #СветовниФинанси #АмериканскиДолар #ФинансоваСтабилност #ИкономическиРискове #ГлобалниПазари #ТрилиониДолари #МариновNEWS
Историческата граница е премината: как Америка натрупа задължения за десетки трилиони
Финансовата 2026 година, приключила на 30 септември, постави американските публични финанси пред историческо сравнение. За първи път при годишното отчитане от 1946 г. насам дългът, държан извън федералното правителство, достигна стойност, равна на произведеното от американската икономика за една година. Съотношението е особено показателно, защото сравнява натрупаните задължения с икономическия капацитет на страната. То обаче не означава, че всички кредити трябва да бъдат изплатени наведнъж. Основният риск е друг: колкото по-голяма става задлъжнялостта, толкова по-чувствителен е бюджетът към лихвите и бъдещите икономически сътресения.
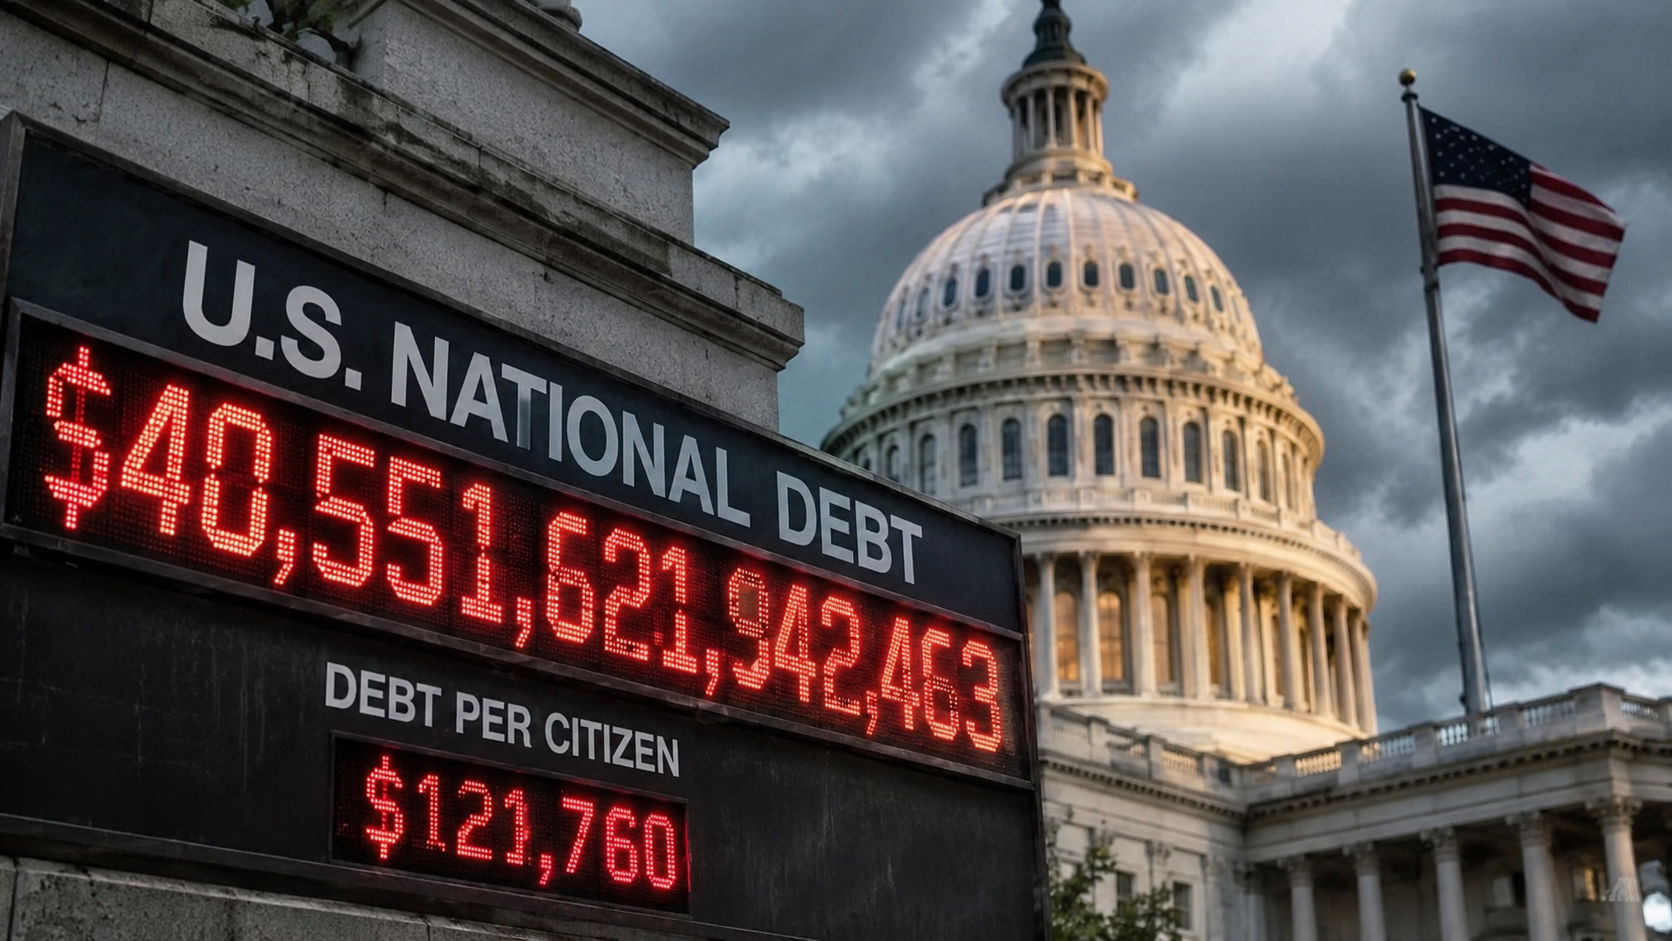
В публикацията на „Гласове“ е посочено, че американските задължения достигат „равнище, невиждано в края на финансова година от 1946 г. насам“. Независимият първоизточник The Wall Street Journal потвърждава информацията и уточнява, че публично държаният дълг е 100,03% от БВП срещу 99,4% година по-рано. Така „Гласове“ и американското издание представят една и съща историческа граница, но данните изискват важно уточнение. Става дума за определена категория федерални задължения, а не за целия национален дълг, който вече надхвърля 40 трилиона долара.
Разликата между двата показателя е съществена за правилното разбиране на американските финанси. Публично държаният дълг включва държавни ценни книжа, притежавани от инвеститори, финансови институции, чуждестранни кредитори и Федералния резерв. Общият федерален дълг обхваща допълнително задълженията между държавни структури и специализирани фондове. Независимият фискален анализ на Committee for a Responsible Federal Budget показва, че към 28 октомври 2026 г. брутният федерален дълг достига приблизително 40,55 трилиона долара. Смесването на тези стойности може да доведе до погрешни заключения за мащаба на финансовия проблем.
Още по-тревожна е скоростта, с която продължават да се натрупват нови задължения. Американският бюджет завършва финансовата година с дефицит от близо 2 трилиона долара, или приблизително 6,2% от БВП. Това означава, че федералните разходи значително надвишават приходите и разликата трябва да бъде финансирана чрез допълнително заемане. Подобен дефицит е необичайно висок за икономика, която не се намира в официално обявена рецесия или мащабна военна мобилизация. Продължителното поддържане на този модел увеличава необходимостта от нови облигационни емисии и поставя все по-големи изисквания пред кредиторите.
Дългосрочната картина също не предлага лесно решение. В официалната прогноза на Бюджетната служба на Конгреса, публикувана през февруари 2026 г., се предвижда публично държаните задължения да достигнат 120% от БВП през 2036 година. Това би надхвърлило следвоенния рекорд от приблизително 106%. Прогнозата е условна и зависи от действащите закони, икономическия растеж, бюджетната политика и бъдещите лихвени равнища. Тя не представлява неизбежен сценарий, но показва посоката, в която могат да се развият публичните финанси, ако не бъдат предприети достатъчно значими корекции.
Историческото сравнение с 1946 година разкрива съществена разлика. Тогава американската задлъжнялост е резултат от огромните разходи за Втората световна война, последвани от период на икономическо преструктуриране. Днес натискът произтича от комбинация между натрупани дефицити, разходи за социални и здравни програми, данъчна политика и обслужване на вече издадените държавни облигации. Именно структурният характер на проблема го прави толкова труден за овладяване. За разлика от еднократен извънреден разход, постоянните бюджетни ангажименти изискват дългосрочно финансиране, независимо от политическите промени във Вашингтон.
Особено тежък фактор са лихвените плащания. Когато доходността по американските държавни ценни книжа се повишава, правителството трябва да предлага по-изгодни условия на инвеститорите при ново заемане. Същевременно старите задължения постепенно се рефинансират при актуалните пазарни условия. Така разходите за обслужване на дълга могат да нарастват дори без рязко увеличение на останалите бюджетни програми. Това ограничава свободата на Конгреса да финансира инфраструктура, образование, отбрана и други приоритети. Натрупването на лихви не води автоматично до неплатежоспособност, но постепенно стеснява възможностите за икономическа политика.
Спорът за причините разделя и американските икономически среди. Една позиция поставя акцент върху прекомерните държавни разходи и необходимостта от ограничаване на бюджетните програми. Друга подчертава ролята на данъчните намаления и недостатъчните приходи, особено при увеличаващи се дългосрочни задължения. Съществува и аргументът, че по-високата производителност и устойчивият икономически растеж могат да облекчат съотношението между дълга и БВП. Нито един от тези подходи обаче не гарантира самостоятелно решение. Финансовата устойчивост зависи от съчетанието между приходи, разходи, растеж и цената на държавното финансиране.
Важно е да се отхвърли и едно широко разпространено внушение: преминаването на границата от 100% не означава, че САЩ са обявили фалит. Американското правителство емитира задължения в собствената си валута и разполага с достъп до дълбок пазар на държавни облигации. Доларът продължава да изпълнява централна функция в международната финансова система. Това предоставя значителни предимства, но не премахва икономическите ограничения. Доверието на инвеститорите, инфлацията и лихвените очаквания остават решаващи. Финансовата сила на една държава не се измерва единствено със способността ѝ да взема нови заеми, а и с устойчивостта на тяхното обслужване.
Последствията могат да достигнат далеч отвъд американските граници. Доходността по държавните облигации на САЩ служи като ориентир за множество финансови инструменти по света. При трайно по-високи лихви международното финансиране може да поскъпне, което засяга правителства, компании и домакинства. Възможно е натискът да се пренесе върху ипотечните кредити, корпоративните инвестиции и развиващите се пазари. За Европа, включително България, подобни процеси имат значение чрез международните капиталови потоци, банковото финансиране и икономическата активност. Размерът на конкретните ефекти обаче зависи от множество фактори и не може да бъде определен само чрез американското съотношение дълг към БВП.
Пред Вашингтон остава труден политически избор. Ограничаването на разходите може да срещне обществена съпротива, увеличаването на данъците носи икономически и политически последствия, а разчитането единствено на растеж изисква благоприятни условия за продължителен период. Междувременно всяка нова финансова година започва с необходимостта да бъдат обслужвани съществуващите задължения и покривани текущите бюджетни разходи. Историческият праг не е внезапно възникнала катастрофа, а предупреждение за постепенно натрупван дисбаланс. Колкото по-дълго се отлага неговото овладяване, толкова по-трудни могат да станат бъдещите решения.
Анализa на Маринов NEWS
Америка остава икономическа и финансова суперсила, но огромният ѝ дълг показва, че дори най-мощната държава не може безкрайно да разширява разходите си без последствия. Проблемът не е в самото число от 100%, а в съчетанието между постоянни дефицити, скъпо обслужване на задълженията и липса на лесен политически изход. Доларът осигурява на Вашингтон изключителни предимства, но не отменя необходимостта от бюджетна дисциплина. Ако натрупването продължи по прогнозната траектория, цената на отлаганите решения ще расте. Истинският въпрос вече не е дали американският дълг е голям, а кога политическата система ще предприеме достатъчно сериозни действия за стабилизирането му.
Източник: Маринов NEWS
САЩ затъват в дългове: кой ще плати цената на американските трилиони?
Финансовата тревога отвъд Атлантика става все по-сериозна! Американската държава вече дължи на външни за федералното правителство кредитори сума, съпоставима с годишното производство на цялата икономика. Бюджетната дупка остава огромна, а лихвените плащания поглъщат все повече ресурси. Може ли икономическият растеж да компенсира задлъжняването? Какви решения избягват политиците във Вашингтон? И защо тази тенденция може да засегне кредитирането и инвестициите далеч извън Америка? „Маринов NEWS“ разглежда мащаба на проблема и рисковете пред световната финансова система.
ЛИНК В КОМЕНТАРИТЕ
#АмериканскиДълг #САЩ2026 #ИкономическиНовини #ДолароваСистема #ДълговаСпирала #ЛихвениПлащания #ФинансовиПазари #БюджетНаСАЩ #ИкономическиАнализ #СветовнаИкономика #ФискалнаПолитика